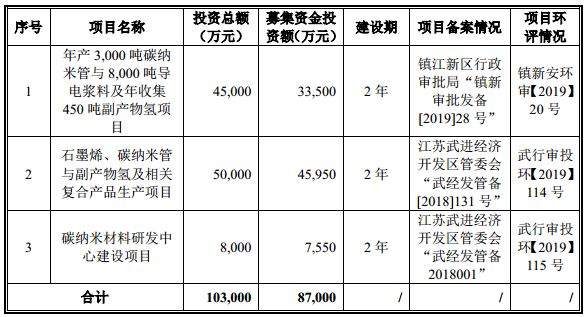
K8凯发马竞赞助商★★★ღ,凯发k8娱乐真人旗舰厅(中国)首页登录★★★ღ,室内环境监测★★★ღ,k8凯发20周年k8凯发·20周年(中国)天生赢家·一触即发★★★ღ,作为科创板首批被受理的企业之一★★★ღ,江苏天奈科技股份有限公司(以下简称“天奈科技”)的审核状态于3月29日变更为“已问询”★★★ღ。天奈科技主要从事纳米级碳材料及相关产品的研发★★★ღ、生产及销售★★★ღ。天奈科技本次公开发行股份不少于5796.45万股★★★ღ,占发行后总股本的比例不低于25%★★★ღ。天奈科技拟募资8.7亿元★★★ღ,其中3.35亿元投向“年产3000吨碳纳米管与8000吨导电浆料及年收集450吨副产物氢项目”★★★ღ、4.6亿元投向“石墨烯★★★ღ、碳纳米管与副产物氢及相关复合产品生产项目”★★★ღ、7550万元投向“碳纳米材料研发中心建设项目”★★★ღ。天奈科技的保荐机构为民生证券★★★ღ。
天奈科技的高管团队郑涛★★★ღ、严燕★★★ღ、蔡永略★★★ღ、张美杰以及叶亚文通过直接持股和间接控制的方式合计支配天奈科技30.3690%股份的表决权★★★ღ,为天奈科技的实际控制人★★★ღ。郑涛任天奈科技董事长★★★ღ、总经理★★★ღ,严燕任天奈科技董事★★★ღ、副总经理★★★ღ,蔡永略任天奈科技董事★★★ღ、副总经理★★★ღ、财务负责人★★★ღ、董事会秘书★★★ღ,张美杰及叶亚文任天奈科技副总经理★★★ღ。天奈科技五位高管实控人中郑涛和张美杰均为加拿大国籍★★★ღ,拥有境外永久居留权★★★ღ。
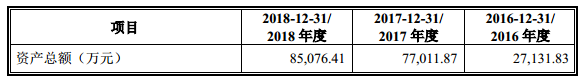
2016年-2018年★★★ღ,天奈科技资产总额分别为2.71亿元★★★ღ、7.7亿元★★★ღ、8.51亿元★★★ღ。2017年天奈科技资产暴增184%★★★ღ,但当年业绩却由赢转亏★★★ღ。
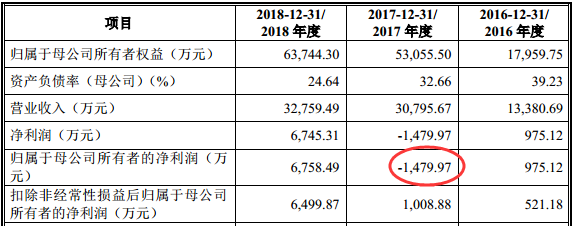
2016年-2018年★★★ღ,天奈科技营业收入分别为1.34亿元★★★ღ、3.08亿元★★★ღ、3.28亿元★★★ღ,归属于母公司所有者的净利润分别为975.12万元★★★ღ、-1479.97万元★★★ღ、6758.49万元★★★ღ。
天奈科技招股书称★★★ღ,2017年公司净利润为负的主要原因是2017年公司客户沃特玛资金链出现问题★★★ღ,致使公司应收商业承兑汇票无法兑付★★★ღ,应收账款无法收回★★★ღ,而计提减值准备6979.52万元所致★★★ღ。
截至2018年末★★★ღ,天奈科技对沃特玛计提专项坏账准备5192.50万元★★★ღ,计提减值后★★★ღ,天奈科技账面应收沃特玛账款净额为576.95万元★★★ღ。
天奈科技招股书称★★★ღ,在上述沃特玛事件发生后★★★ღ,公司管理层进一步加强了应收账款的管理制度★★★ღ,加大应收账款的催收力度★★★ღ,严格执行相关的信用政策★★★ღ、内控收款政策★★★ღ。
但实际上★★★ღ,天奈科技2018年应收账款在继续攀升★★★ღ,应收账款及应收票据合计占营收比例逾七成★★★ღ。2016年-2018年★★★ღ,天奈科技应收账款余额分别为4875.40万元★★★ღ、7989.63万元★★★ღ、1.32亿元★★★ღ;应收账款及应收票据余额合计分别为7818.55万元★★★ღ、2.38亿元★★★ღ、2.38亿元★★★ღ,占营收比例为58.43%★★★ღ、77.27%★★★ღ、72.57%★★★ღ。★★★ღ。
天奈科技经营活动净现金流连负三年★★★ღ。2016年-2018年★★★ღ,天奈科技经营活动产生的现金流量净额分别为-537.42万元★★★ღ、-2212.63万元★★★ღ、-5689.09万元★★★ღ。
天奈科技主要从事纳米级碳材料及相关产品的研发★★★ღ、生产及销售★★★ღ,产品包括碳纳米管粉体★★★ღ、碳纳米管导电浆料★★★ღ、石墨烯复合导电浆料★★★ღ、碳纳米管导电母粒等★★★ღ。
天奈科技本次发行选择的上市标准为《上市规则》中2.1.2条中第一套标准第二款内容★★★ღ:预计市值不低于人民币10亿元★★★ღ,最近一年净利润为正且营业收入不低于人民币1亿元★★★ღ。
根据招股说明书★★★ღ,天奈科技本次公开发行股份不少于5796.45万股★★★ღ,占发行后总股本的比例不低于25%★★★ღ。天奈科技拟募资8.7亿元★★★ღ,其中3.35亿元投向“年产3000吨碳纳米管与8000吨导电浆料及年收集450吨副产物氢项目”★★★ღ、4.6亿元投向“石墨烯★★★ღ、碳纳米管与副产物氢及相关复合产品生产项目”★★★ღ、7550万元投向“碳纳米材料研发中心建设项目”★★★ღ。
天奈科技为管理层控制★★★ღ,高管团队郑涛★★★ღ、严燕★★★ღ、蔡永略★★★ღ、张美杰以及叶亚文通过直接持股和间接控制的方式合计支配天奈科技30.3690%股份的表决权★★★ღ,为天奈科技的实际控制人★★★ღ。
上述五人在天奈科技的董事会非独立董事中占有半数席位★★★ღ,且均为天奈科技的高级管理人员转山高清下载★★★ღ,五人对天奈科技的董事会及经营管理能够产生重大影响★★★ღ。
郑涛任天奈科技董事长★★★ღ、总经理★★★ღ,严燕任天奈科技董事★★★ღ、副总经理★★★ღ,蔡永略任天奈科技董事★★★ღ、副总经理★★★ღ、财务负责人★★★ღ、董事会秘书★★★ღ,张美杰及叶亚文任天奈科技副总经理★★★ღ。
上市公司新宙邦和大港股份分别持有天奈科技本次发行前3.95%★★★ღ、0.88%股份★★★ღ。此外★★★ღ,天奈科技的背后也有多家投资机构★★★ღ。其中GRCSinoGreen持有天奈科技发行前13.08%股份kaifa★★★ღ,中金佳泰持有发行前10.18%股份★★★ღ,新奈共成持有发行前5.53%股份★★★ღ,苏州熔拓持有发行前4.42%股份★★★ღ、江苏今创持有发行前4.05%★★★ღ,立达投资持有发行前3%股份★★★ღ。
21世纪经济报道指出★★★ღ,天奈科技早在2018年2月就进行了辅导备案登记★★★ღ,此次申请科创板上市显然是中途更换赛道★★★ღ。
新京报报道指出★★★ღ,天奈科技在受理前一天曾陷“被劝退”传闻★★★ღ。受理前一天★★★ღ,网络流传民生证券提交的两个企业科创板申报项目被劝退★★★ღ,民生证券对此回应称★★★ღ,该消息为假消息★★★ღ。
上交所针对天奈科技的首次问询函共提问了68个问题★★★ღ,包括★★★ღ:发行人在招股说明书中多次使用“公司是中国最大的碳纳米管生产企业”★★★ღ,“处于全球领先水平”★★★ღ,“解决了世界性难题”★★★ღ,“公司是全球最早成功将碳纳米管通过浆料形式导入锂电池的企业之一”等用语★★★ღ,并披露公司主导或代表中国起草了一系列国家及国际标准★★★ღ。
请发行人★★★ღ:(1)对招股说明书全文进行校对★★★ღ,使用事实描述性语言★★★ღ,不得使用市场推广的宣传用语;(2)审慎披露作出前述行业定位判断的依据并提供相关证明文件;(3)结合细分行业技术发展情况★★★ღ、可比公司相关技术情况★★★ღ、相关技术与发行人财务状况和经营成果的匹配性(包括但不限于毛利率★★★ღ、核心产品价格变动及经营性现金流等)★★★ღ,说明关于技术先进性的相关披露是否真实★★★ღ、准确★★★ღ,是否具备将核心技术转化为经营成果的能力★★★ღ。请保荐机构和发行人律师核查并发表意见★★★ღ。
根据招股说明书披露★★★ღ,2016年11月★★★ღ,为了将开曼天奈原权益主体通过开曼天奈持有的权益还原为在天奈有限层面的持股★★★ღ,开曼天奈★★★ღ、天奈有限及各相关主体进行了一系列的权益调整和股权收购★★★ღ。请发行人说明红筹架构搭建★★★ღ、存续及拆除具体情况★★★ღ;履行的相关审批程序★★★ღ。请保荐机构和发行人律师核查★★★ღ:(1)红筹架构搭建★★★ღ、存续及拆除过程是否合法合规kaifa★★★ღ,是否符合我国有关税收★★★ღ、外资★★★ღ、外汇管理等方面的法律法规规章★★★ღ,是否存在纠纷或潜在纠纷★★★ღ;(2)发行人及其控股股东★★★ღ、实际控制人在红筹架构搭建★★★ღ、存续及拆除过程中是否存在违法违规情形★★★ღ,是否存在其他行政处罚及被行政处罚的风险★★★ღ。
2016年-2018年★★★ღ,天奈科技资产总额分别为2.71亿元★★★ღ、7.7亿元★★★ღ、8.51亿元★★★ღ。2017年天奈科技资产暴增184%★★★ღ,但当年业绩却由赢转亏★★★ღ。
2016年-2018年★★★ღ,天奈科技营业收入分别为1.34亿元★★★ღ、3.08亿元★★★ღ、3.28亿元★★★ღ,归属于母公司所有者的净利润分别为975.12万元★★★ღ、-1479.97万元★★★ღ、6758.49万元★★★ღ。
天奈科技招股书称★★★ღ,2017年公司净利润为负的主要原因是2017年公司客户沃特玛资金链出现问题★★★ღ,致使公司应收商业承兑汇票无法兑付★★★ღ,应收账款无法收回★★★ღ,而计提减值准备6979.52万元所致★★★ღ。
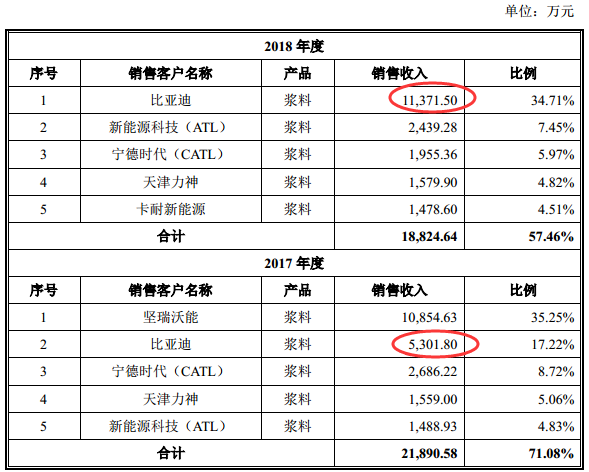
坚瑞沃能(沃特玛为坚瑞沃能全资子公司)于2017年跃升为天奈科技第一大客户★★★ღ。2017年★★★ღ,天奈科技对坚瑞沃能销售收入达1.09亿元★★★ღ,占天奈科技当年销售收入比重的35.25%★★★ღ。
天奈科技招股书表示★★★ღ,受国家新能源汽车补贴政策调整以及过度扩张等因素影响★★★ღ,沃特玛2017年末出现资金困难★★★ღ,无法正常偿付部分供应商货款★★★ღ。随着事件发酵★★★ღ,该公司债务危机爆发★★★ღ,出现大规模债务违约情况★★★ღ,大量银行账户被冻结★★★ღ,大量非经营性资产被查封★★★ღ,面临严峻的经营困难★★★ღ。该公司2017年度净利润亏损36.84亿★★★ღ,较上年大幅下降★★★ღ,资产负债率也由2016年末的62.42%上升至2017年末的86.14%★★★ღ。坚瑞沃能2018年度预计净利润为-38.16亿元★★★ღ,股票可能存在暂停上市或终止上市的风险★★★ღ。
截至2018年末★★★ღ,天奈科技对沃特玛计提专项坏账准备5192.50万元★★★ღ,计提减值后★★★ღ,天奈科技账面应收沃特玛账款净额为576.95万元★★★ღ。
截至招股书签署日★★★ღ,天奈科技已向陕西省西安市中级人民法院起诉坚瑞沃能★★★ღ,涉案金额为6404.74万元(货款及利息)★★★ღ。天奈科技坦言★★★ღ,尽管该诉讼很可能做出对公司利的判决★★★ღ,但是诉讼结果仍具有一定不确定性★★★ღ,公司依然存在执行困难或败诉而无法收回应收账款的风险★★★ღ。
2016年度★★★ღ、2017年度及2018年度★★★ღ,天奈科技前五大客户销售金额占当期公司营业收入的比例分别为69.84%★★★ღ、71.08%和57.46%kaifa★★★ღ,存在客户集中度较高的风险★★★ღ。
天奈科技2017年第一大客户暴雷后★★★ღ,2017年的第二大客户比亚迪在2018年升至第一大客户★★★ღ。2017年天奈科技对比亚迪的销售收入为5301.80万元★★★ღ,占比17.22%★★★ღ。2018年天奈科技对比亚迪的销售收入上升至1.14亿元★★★ღ,占比34.71%★★★ღ。
天奈科技产品主要应用于新能源汽车领域★★★ღ。天奈科技大客户沃特玛2017年暴雷的原因之一正是2017年国家新能源汽车补贴政策的调整★★★ღ。最近2年的新能源车补贴新政在进一步削减补贴★★★ღ。
2018年2月12日★★★ღ,财政部★★★ღ、工业和信息化部★★★ღ、科技部和发展改革委联合下发了财建〔2018〕18号《关于调整完善新能源汽车推广应用财政补贴政策的通知》★★★ღ,新能源汽车补贴进一步下降★★★ღ。2018年补贴新政取消了对2017年销量较好的100-150公里续航车型的补贴★★★ღ,并将250公里以上续航细化为三个档次★★★ღ,补贴政策逐渐向续航里程较长的车型倾斜转山高清下载★★★ღ。
2019年3月26日★★★ღ,财政部★★★ღ、工业和信息化部★★★ღ、科技部和发改委四部委联合发布了《关于进一步完善新能源汽车推广应用财政补贴政策的通知》(下称《通知》)★★★ღ,对2019年的新能源补贴政策作出明确规定★★★ღ。
与2018年相比★★★ღ,2019年新能源的国补腰斩★★★ღ。从《通知》下发起开始★★★ღ,国内电动车的补贴门槛将抬高至续航250公里以上★★★ღ,低于这一数字将不再享受补贴★★★ღ,而续航250公里至400公里的补贴基数为1.8万元★★★ღ,续航400公里以上补贴基数为2.5万元★★★ღ。
天奈科技招股书表示★★★ღ,发行人作为新能源汽车动力锂电池的上游供应商★★★ღ,补贴政策的退坡对发行人碳纳米管导电剂产品的规模扩张形成一定的短期压力★★★ღ。
天奈科技2017年净利润亏损正是由于客户沃特玛资金链出现问题★★★ღ,导致对其应收款项无法收回★★★ღ。天奈科技招股书称★★★ღ,在上述事件发生后★★★ღ,公司管理层进一步加强了应收账款的管理制度★★★ღ,加大应收账款的催收力度★★★ღ,严格执行相关的信用政策★★★ღ、内控收款政策★★★ღ。
天奈科技招股书称★★★ღ,报告期内公司生产经营处于快速发展阶段★★★ღ。随着公司营业收入逐年增长★★★ღ,公司存货和应收款项也随之增长★★★ღ,从而使得经营活动产生的现金流量净额为负kaifa★★★ღ。2018年公司经营活动产生的现金流量净额下降幅度较大★★★ღ,主要原因系沃特玛出现债务危机★★★ღ,公司对其应收票据及应收账款13269.91万元未能按期收回所致★★★ღ。如果公司货款无法及时结算★★★ღ、应收账款不能及时收回★★★ღ,公司营运资金将面临一定压力★★★ღ。
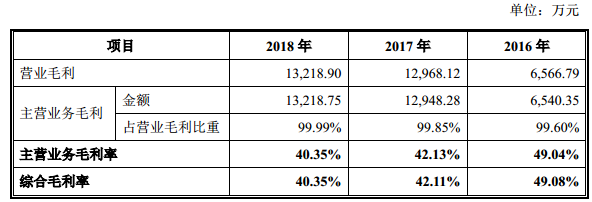
天奈科技毛利率连降两年★★★ღ。天奈科技直言★★★ღ,随着碳纳米管导电剂规模化普及以及未来市场竞争加剧★★★ღ,毛利率会有所下降;另外★★★ღ,受下游新能源汽车行业降价影响传导★★★ღ,公司产品价格会有所下降★★★ღ,进一步导致毛利率下降★★★ღ。公司存在毛利率波动的风险★★★ღ。
天奈科技员工人数在2017年急剧增加62人后在2018年减少28人★★★ღ。2016年-2018年★★★ღ,天奈科技员工人数分别为170人★★★ღ、232人★★★ღ、204人★★★ღ。
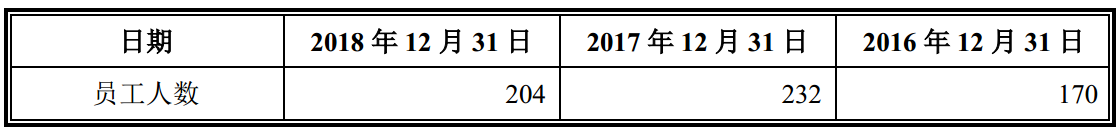
天奈科技招股书称★★★ღ,2018年相对于2017年员工人数减少★★★ღ,主要原因是公司2018年进行了生产线自动化改造和生产工艺调整所致★★★ღ。
天奈科技前身叫天奈(镇江)材料科技有限公司(以下简称“天奈有限”)★★★ღ。2017年12月13日★★★ღ,天奈有限召开董事会会议★★★ღ,审议通过了天奈有限整体变更为股份有限公司的议案★★★ღ。同日★★★ღ,天奈有限全体股东作为发起人签订《发起人协议》★★★ღ,共同设立天奈科技★★★ღ。
2017年7月1日★★★ღ,中国裁判文书网发布两份有关天奈有限的劳动争议民事判决书★★★ღ。两名被告均系天奈有限原员工★★★ღ,一位岗位为生产技术员★★★ღ,另一位岗位为仓库班长★★★ღ。两位前员工均在起诉中称★★★ღ,工作期间★★★ღ,发现天奈有限违章冒险指挥★★★ღ,让没有采取安全保障措施的工人和没有经过专业培训取得相应岗位资质的工人采用危险的方法装卸丙烯等危险品★★★ღ。
中国裁判文书网2017年7月1日发布的《贾某与天奈(镇江)材料科技有限公司劳动争议一审民事判决书》显示★★★ღ,原告贾某于2013年3月22日进入被告单位天奈有限工作★★★ღ,双方签订一份三年期劳动合同;2016年3月22日★★★ღ,双方再次续签第二份三年期劳动合同★★★ღ,工作岗位为仓库班长★★★ღ,劳动合同期限至2019年3月21日止★★★ღ。原告2015年9月至2016年8月的平均工资为3600.5元/月★★★ღ。
原告诉称★★★ღ,工作期间★★★ღ,原告发现被告违章冒险指挥★★★ღ,让没有采取安全保障措施的工人和没有经过专业培训取得相应岗位资质的工人采用危险的方法装卸丙烯等危险品★★★ღ。原告向被告反映该问题要求被告改正★★★ღ,被告未予采纳反而无故扣除原告部分工资★★★ღ。原告认为被告行为违反劳动合同法第38条规定★★★ღ、危及原告人身安全kaifa★★★ღ,原告有权立即解除双方劳动合同并要求被告支付经济补偿金★★★ღ。原告申请仲裁★★★ღ,但裁决结果错误★★★ღ,故原告提起诉讼★★★ღ,故请求法院依法判令★★★ღ:被告支付解除劳动合同经济补偿金17400元(4350元/月×4个月★★★ღ,自2013年3月22日至2016年9月28日)及代通知金4350元;诉讼费由被告承担★★★ღ。
被告辩称★★★ღ:首先★★★ღ,原告严重违反单位规章制度和劳动纪律★★★ღ,其在知晓被告单位准备要依法解除双方劳动合同的情况下★★★ღ,提前申请劳动仲裁★★★ღ,主动解除了双方劳动合同★★★ღ。其次★★★ღ,原告所谓的被告违法指挥作业★★★ღ,危及劳动者生命安全的表述无事实和法律依据★★★ღ。综上★★★ღ,请求法院依法驳回原告的诉讼请求★★★ღ。
镇江经济开发区人民法院表示★★★ღ:当事人对于自己的主张有责任提供证据★★★ღ。原告诉称被告违章指挥★★★ღ、强令冒险作业危及原告人身安全★★★ღ,但其提供的视频资料仅显示若干工人装运罐装物品而并无其他实质性内容★★★ღ,本院无法判断被告是否存在违章指挥等行为并且也难以看出原告正处于危险之中★★★ღ。被告辩称其安排有资质的公司和工作人员吊装丙烯罐等物品并非违章操作并提供了承揽合同★★★ღ、特殊作业资格证等证据予以证明★★★ღ,本院对此予以采信★★★ღ。原告主动要求解除劳动合同★★★ღ,故对原告要求被告支付经济补偿金和代通知金的诉讼请求★★★ღ,于法无据★★★ღ,本院不予支持★★★ღ。2017年2月13日★★★ღ,镇江经济开发区人民法院判决★★★ღ:驳回原告贾云的诉讼请求★★★ღ。
值得注意的是★★★ღ,镇江经济开发区人民法院于2017年2月13日还宣判了另一起天奈有限生产技术员魏某与天奈有限的劳动争议★★★ღ。魏凯同样在起诉中称工作期间★★★ღ,发现被告违章冒险指挥★★★ღ,让没有采取安全保障措施的工人和没有经过专业培训取得相应岗位资质的公证人采用危险的方法装卸丙烯等危险品让没有采取安全保障措施的工人和没有经过专业培训取得相应岗位资质的工作人员采用危险的方法装卸丙烯等危险品★★★ღ。最终镇江经济开发区人民法院表示原告对其主张的事实未进一步提供证据补强★★★ღ,从而对其诉称意见不予采纳★★★ღ。
2016年11月2日★★★ღ,镇江市环保局执法人员对天奈有限进行现场检查转山高清下载★★★ღ,发现天奈有限雨水排口污染物超标排放★★★ღ。2017年2月6日★★★ღ,镇江市环保局下发“镇环罚字(2016)25号”《镇江市环保局行政处罚决定书》★★★ღ,处罚金额为40000元★★★ღ。
2016年★★★ღ,英特(天奈科技子公司)印花税未按期进行申报★★★ღ,国家税务总局镇江经济技术开发区税务局出具镇开简罚[2019]71号《税务行政处罚决定书(简易)》★★★ღ,对此行为作出罚款300元的行政处罚★★★ღ。
据国际金融报★★★ღ,申报稿显示★★★ღ,天奈科技在的主要有两家国内竞争对手★★★ღ,分别是深圳市三顺纳米新材料股份有限公司(下称“三顺纳米”)和青岛昊鑫新能源科技有限公司(下称“青岛昊鑫”)★★★ღ。与这2家对手相比★★★ღ,天奈科技竞争优势并不明显★★★ღ。
三顺纳米主营业务与天奈科技相似★★★ღ,主要产品为碳纳米管粉体与碳纳米管导电浆料★★★ღ。从最新的公开财务数据来看★★★ღ,天奈科技2016年的营业收入为1.34亿元★★★ღ,低于三顺纳米的1.5亿元★★★ღ,天奈科技同年的净利润也低于三顺纳米★★★ღ。
2016年两项均超天奈科技的三顺纳米★★★ღ,曾经进行过IPO申报★★★ღ。证监会官网显示★★★ღ,三顺纳米于2017年12月19日报送申报稿★★★ღ,欲登陆创业板★★★ღ。不过★★★ღ,2018年4月12日★★★ღ,三顺纳米终止审核★★★ღ。三顺纳米董秘办人士表示★★★ღ,目前IPO处于终止状态★★★ღ,对于未来的打算和财务数据不方便透露★★★ღ。
青岛昊鑫主营业务与天奈科技相似★★★ღ,主要产品为石墨烯导电剂和碳纳米管导电剂★★★ღ,现已完全纳入上市公司道氏技术体内(股票代码★★★ღ:300409★★★ღ,截至3月26日收盘★★★ღ,总市值为84.71亿元)★★★ღ。
2018年11月★★★ღ,道氏技术向王连臣和董安钢发行股份★★★ღ、向魏晨支付现金购买其合计持有的青岛昊鑫45%的股权★★★ღ,支付对价共计1.8亿元★★★ღ,至此青岛昊鑫成为道氏技术的全资子公司kaifa★★★ღ。
从业绩来看★★★ღ,青岛昊鑫2016年和2017年的营业收入虽然不如天奈科技★★★ღ,但净利润均比天奈科技高★★★ღ。2016年和2017年以及2018年前五个月★★★ღ,青岛昊鑫营业收入分别为6236.8万元★★★ღ、1.13亿元★★★ღ、9943.8万元(前五个月)★★★ღ,净利润分别为1612万元★★★ღ、2397.97万元★★★ღ、2104.16万元(前五个月)★★★ღ。目前★★★ღ,青岛昊鑫虽然尚未公布2018年全年业绩★★★ღ。
但道氏技术在2018年业绩快报中预计2018年营业收入为35.44亿元★★★ღ,同比增长109%★★★ღ,归母净利润为2.22亿元★★★ღ,同比增长45.64%★★★ღ,其中石墨烯和碳纳米管导电剂业务(青岛昊鑫业务)高速增长★★★ღ。
招股书披露★★★ღ,天奈科技2017年实现营业总收入为30795.67万元★★★ღ,其中包含了173.22万元境外收入★★★ღ,这部分收入是不考虑增值税影响★★★ღ,由此可计算出公司含税营收总额约为36001.49万元★★★ღ。依据财务勾稽原则★★★ღ,这部分收入将会形成同等规模的现金流量流入以及经营性债权★★★ღ。
在合并现金流量表中★★★ღ,2017年“销售商品★★★ღ、提供劳务收到的现金”为11644.13万元kaifa★★★ღ,对冲同期预收款项的新增1369.67万元影响后★★★ღ,同期与营收相关的现金流入达10274.46万元★★★ღ,与含税营收勾稽差额为25727.03万元★★★ღ。理论上★★★ღ,这一差额因未收到现金需要体现为新增债权★★★ღ,计入资产负债表中★★★ღ。
可事实上★★★ღ,该公司2017年应收票据及应收账款金额达16504.44万元★★★ღ,较上期7567.37万元仅增加了8937.07万元★★★ღ,其中在扣除二者坏账准备的影响后(2016年★★★ღ、2017年坏账准备合计分别为251.18万元★★★ღ、7291.27万元)★★★ღ,实质上经营性债权仅增加了15977.16万元★★★ღ,这一结果相较于25727.03万元理论金额相差了9749.87万元★★★ღ,进而也就意味着公司有9749.87万元的营业收入没有相关现金流及经营性债权的支撑★★★ღ,存在虚增嫌疑★★★ღ。
当然★★★ღ,其中也不排除是公司通过应收票据背书★★★ღ、贴现支付所造成的差异★★★ღ,然而招股书却并未披露相关信息★★★ღ。换言之★★★ღ,倘若真存在如此大额的背书★★★ღ、贴现行为★★★ღ,那么天奈科技又为何不详细披露其金额呢?如此情况恐怕也需要公司给出合理解释了★★★ღ。
同样的逻辑分析其2018年数据★★★ღ,也可发现差异额更大★★★ღ,金额达1.96亿元★★★ღ。总之★★★ღ,天奈科技报告期内的营收数据是混乱的★★★ღ,是需要监管层密切注意的★★★ღ。
据自媒体“爱股票”★★★ღ,天奈科技属于高科技企业★★★ღ,高科技企业能否成功主要在于人力资源★★★ღ,其中董监高人员的专业知识和经验占很大的比重★★★ღ。但在查阅了天奈科技公司的董监高资料和核心员工资料后★★★ღ,出现了一些疑惑★★★ღ,兹与读者分享如下★★★ღ:
毫无疑问★★★ღ,天奈科技的董事长郑涛★★★ღ,这位曾在《科学》杂志上发表《锂在碳材料中的穿插机制》的物理学博士是该公司的骄傲★★★ღ,但是除了他之外★★★ღ,只有严燕是“懂技术”的(材料学院的硕士★★★ღ,此后一直在电池类公司工作)★★★ღ,并且有些人员的简历自身存在一定的“冲突”★★★ღ。
任昭铭本来是学电机工程的★★★ღ,2001年-2002年在MIT呆了一年★★★ღ,拿了一个科技管理硕士学位★★★ღ,再回国就在广达电脑有限公司任策略及投资总监了★★★ღ。姜伟作为一个80后★★★ღ,本科就读于北大经济学院金融学专业★★★ღ,之后又去光华管理学院镀了层金转山高清下载★★★ღ,后来就去安永会计事务所担任高级审计师★★★ღ。牛奎光获得了清华大学计算机科学与技术专业的硕士★★★ღ,后来去了麦肯锡咨询公司★★★ღ,之后始终忙着做投资★★★ღ。他的专业背景以及之后的工作经历不会为碳纳米材料提供任何帮助★★★ღ。蔡永略是学会计的★★★ღ,此后一直在往CFO的路上前进★★★ღ,2016年2月就职于天奈转山高清下载★★★ღ,担任董事★★★ღ、副总经理★★★ღ、财务负责人以及董秘★★★ღ。其他三位独立董事★★★ღ,王欣新是学法律的★★★ღ,苏文兵是会计学教授★★★ღ,于润在南京大学商学院担任院长★★★ღ。
从董事简历来看★★★ღ,除了董事长郑涛和严燕外★★★ღ,其他似乎都是为了公司上市而不是发展技术而服务★★★ღ,从长期发展角度看★★★ღ,爱股票认为由技术人员组成的董事会显然会对公司更有帮助★★★ღ。在这方面★★★ღ,可比公司德方纳米显然胜出一筹★★★ღ。
但这份简历却存在一些让人疑惑的地方★★★ღ。根据简历★★★ღ,毛鸥1982年-1985年就读于浙江大学★★★ღ,但是我们都知道本科应该是四年制★★★ღ,并且当时国内没有学分制没法提前毕业★★★ღ,那毛鸥又怎么花了3年时间就读完了本科呢?接下来★★★ღ,毛鸥1985年-1987年就读于中科院★★★ღ,但是简历又称1985年起毛鸥就已经是中科院的副研究员★★★ღ,敢问谁会让一个刚读研究生担任中科院的副研究员呢?
根据我们在2019年3月26日看到的领英网简历★★★ღ,发现招股说明书所列示的毛鸥的简历与毛鸥本人在领英网的简历存在以下不同★★★ღ:毛鸥是1978-1982年就读于浙江大学的★★★ღ,这个才是一个4年制大学应该就读的时间★★★ღ。但是如果按照招股书的简历★★★ღ,毛鸥博士1964年出生★★★ღ,意味着他14岁就上了大学★★★ღ。我们应该知道因为历史原因★★★ღ,毛鸥在青少年时★★★ღ,国内并不重视教育★★★ღ,一个14岁的孩子考入浙江大学这种好大学并不符合常识★★★ღ。因此★★★ღ,如果毛鸥领英网的简历如果是真实的★★★ღ,那么招股书上的出生年份则可能是错误的★★★ღ。有读者可能会问★★★ღ,招股书的简历如果存在问题★★★ღ,毛鸥为什么不可以把本科“读”到86年呢?答案还在领英网★★★ღ,领英网显示★★★ღ,毛鸥1985年就在中科院担任了副研究员★★★ღ,因此毛鸥必须在1985年“离开”浙江大学★★★ღ。这同时也解决了另外一个问题★★★ღ,就是中科院为何会让一个刚考进来的研究生当助研★★★ღ。如果毛鸥1982年就本科毕业★★★ღ,1982-1985年在中科院读研究生★★★ღ,1985年-1991年在中科院做助研(ISSP是中科院一个下属研究所)★★★ღ,那么毛鸥的时间线不会有任何问题★★★ღ。
 K8凯发娱乐产品
电化学甲醛传感器CB-HCHO-V5
甲烷传感器JW-05
汽车二氧化碳传感器ACDS-1002
呼气末ETCO2传感器CM2201
户用超声波燃气表核心模块
应用领域
室内环境监测
洁净室
扬尘监测仪
医疗健康气体传感器
智能超声波燃气表
新闻中心
公司新闻
产品新闻
应用新闻
K8凯发(中国)天生赢家·一触即发
关于我们
凯发一触即发
联系我们
解决方案
智能监测
空气监测
环保监测
车体传感
智慧计量
气体传感
城市生命线
排气监测
燃气表方案
 鄂公网安备 42018502000248号